遺体保冷庫は、葬祭業専用の機械装置であり、「機械装置等費」の対象になり得ると考えています。連合会セミナーの採択事例一覧にも、葬祭業の「遺体保冷庫の導入による付加価値向上」が挙げられています。
目次
判定表
| 項目 | 内容 |
|---|---|
| 費目 | ①機械装置等費 |
| 可否 | ○ 対象になり得る |
| 対象になる条件 | 事業専用であること。原価削減だけでなく、受注の取りこぼし解消(客数増)につながること |
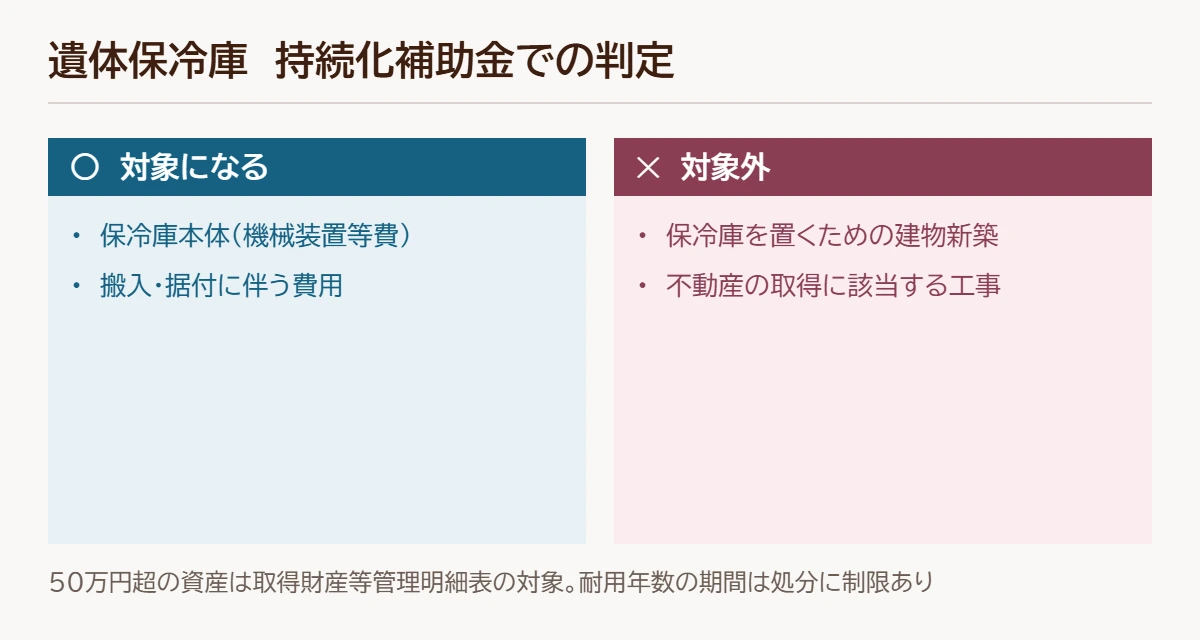
| 対象外になる部分 | 設置に伴う建物の新築部分(不動産の取得に該当する工事) |
| 却下されやすい書き方 | ドライアイス代の削減のみを書き、販路開拓に触れていない |
費目と理由づけ
事例では、小企業の経営指標との比較で売上総利益率が29.8ポイント低いことを課題とし、ドライアイスの購入費用と従業員の負荷を減らす原価削減の手段として保冷庫を位置づけています。また、通夜を行わない家族葬が全国で50%を超えているという市場の変化と、葬儀日程が重なった際の「取りこぼし」を防ぐ販路開拓の両面から理由づけしています。
申請書での書き方(文例)
当社の売上総利益率は◯◯%であり、小企業の経営指標(葬祭業)の◯◯%を◯◯ポイント下回っています。生花や香典返しの高騰を充分に価格転嫁できていないことが要因です。
本事業では、遺体2体を同時に保管できる保冷庫を導入いたします。これまではドライアイスを用いて冷却保存しており、長期間の保管における劣化と従業員の負荷、ドライアイス価格の高騰が原価を押し上げていました。通夜を行わない家族葬では保冷庫での保存が可能であり、原価の削減と、葬儀日程が重複した際の受注の取りこぼし解消を同時に実現できると見込んでいます。
却下されるパターン
①経費削減の話だけで終わっている。②「複数葬儀に対応できる」効果を客数の増加として書いていない。③保冷庫を置くための建物工事を一緒に計上してしまう。不動産の取得に該当する工事は対象外です。
注意点
①50万円超の資産は取得財産等管理明細表の対象となり、耐用年数の期間は処分に制限があります。②1件50万円超(税込)は2者以上の相見積が必要です。③可否の最終判断は補助金事務局によります。

コメント