結論から申し上げます。ウェットブラストマシンは、業務専用の機械装置であり、持続化補助金の「機械装置等費」の対象になり得ると考えています。実際に、旧車のオートバイ整備業が導入した事例があります。
判定表
| 項目 | 内容 |
|---|---|
| 費目 | ①機械装置等費 |
| 可否 | ○ 対象になり得る |
| 対象になる条件 | 事業専用であること。導入により新しい整備メニューを提供し、販路開拓につながること |
| 対象外になる部分 | なし(機器単体で完結する) |
| 却下されやすい書き方 | 「老朽化した機器の更新」「作業が楽になる」だけで、受注や売上に触れていない |
費目と理由づけ
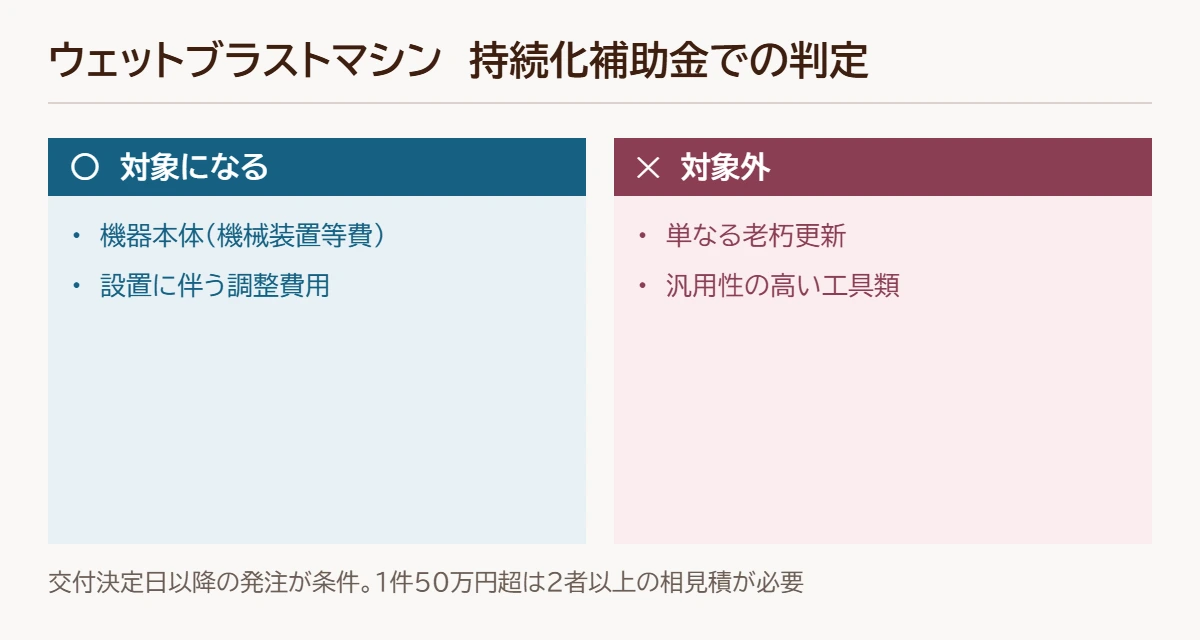
ウェットブラストは、研磨材を水と混ぜて噴射し、素材を傷つけずに汚れや腐食だけを除去する装置です。汎用性が低く、目的外に使えないため、パソコンや車両のような「汎用品」の扱いにはなりません。
理由づけで重要なのは、この機器が経営課題をどう解決するかです。事例では、粗利率は同業より2%高いものの、従業員1人当たり売上高が3,624千円低いという指標の差を課題とし、洗浄・下地処理の時間短縮によって受注数を増やす、という線で書かれています。
申請書での書き方(文例)
当社の経営課題は、従業員1人当たり売上高が同業他社を◯◯千円下回っている点にあると考えています。付加価値の高い整備を手掛けている一方で、洗浄・下地処理に時間を要しており、充分な受注数をこなせていないことが要因です。
本事業では、ウェットブラストマシンを導入いたします。研磨材が常に水と混ざっているため、乾式では扱えない微細な研磨材を飛散させずに使用することができ、これまで断らざるを得なかった◯◯の整備を受注することが可能になると見込んでいます。導入後は新たな整備メニューをホームページで公開し、販路開拓につなげる計画としています。
却下されるパターン
①「老朽化した機器の更新」として書いてしまう。単なる取り換えは対象外です。②業務効率化の話に終始し、販路開拓(売上)に触れていない。持続化補助金は販路開拓を支援する制度です。③導入後にどう周知するかが書かれていない。
注意点
①1件50万円超(税込)の場合は2者以上の相見積が必要です。②50万円超の資産は取得財産等管理明細表の対象となります。③可否の最終判断は補助金事務局によります。

コメント