持続化補助金の計画書を書く際、多くの方が「自社の強みは書けるが、課題(弱み)がうまく書けない」という壁に突き当たります。審査では、自社の経営状況を「把握」しているだけでは不十分で、データに基づいた「分析」が求められているためです。私は、この「分析」は、同業他社の平均と自社の決算書を並べるだけで、誰でもできるものであると考えています。
本記事では、無料で入手できる日本政策金融公庫の『小企業の経営指標調査』を用いて、自社と業界平均を比較し、経営課題を客観的に発見する方法を解説します。掲載している数値は、2024年8月・2025年8月に公表された最新調査の実数に基づいています。
筆者は中小企業診断士として、金融機関の窓口相談を9年間担当した後、商工会・商工会議所の窓口で延べ500社以上のご相談に対応し、小規模事業者持続化補助金の採択支援を100社超実施してまいりました。その経験から、審査員の目線も踏まえてお伝えします。
この記事でわかること
- 『小企業の経営指標調査』とは何か、なぜ補助金申請に使えるのか
- 最新版(2023年度調査・2024年度調査)の入手方法(無料・直リンクあり)
- 業種別の売上高総利益率(粗利益率)の最新水準
- 粗利益率以外に確認すべき「収益性・生産性・安全性」の指標
- 経営課題を「粗利」か「売上」かに切り分ける手順
- 計画書への落とし込み方(文章の型と記載例)
- 業種別の粗利率一覧(2026年8月公表の最新値・調査対象数つき)
- 卸売業・小売業で「粗利率は高いほどよい」が成り立たない理由
1. 「小企業の経営指標調査」とは
『小企業の経営指標調査』は、日本政策金融公庫が、融資先である小企業の決算データをもとに、収益性や生産性などの指標値を集計している統計です。次のような特徴があります。
- 調査対象は、従業者数50人未満の法人企業です。ここでいう従業者数には、代表者・常勤役員と、3か月以上継続して雇用しているパート・アルバイトが含まれます。「社員だけで50人未満」ではない点にご注意ください。
- 「日本標準産業分類」に則り、1,000を超える細かな業種区分で集計されています。
- 業種ごとに隔年(2年に1度)で実施されています。全業種が同時に公表されるわけではありません。
- 決算期間が1年の企業に限定して集計されています。
- 必ず自社と同じ業種を選んでください。近い業種で代用すると、原価の構造が違うため比較になりません。
- 何より重要な点として、単なる業界平均だけでなく、「黒字かつ自己資本がプラスの企業の平均値」が併記されています。
この「黒字かつ自己資本プラス企業平均」が、本調査の最大の価値であると考えています。単なる平均値は、赤字企業も含めた「ありのままの実態」を示すにすぎません。一方で、黒字かつ自己資本がプラスの企業の平均値は、「自社が目指すべき優良企業の水準」を示します。つまり、現状の立ち位置と、目標とすべき水準の両方が一度に把握できる構成となっています。
なお、対象は法人企業のみであり、個人事業は集計対象に含まれていません。ただし、収益性や生産性に関する一部の指標は、個人事業主の方が自社を点検する際の参考としても十分に活用できると考えています。
2. なぜ補助金申請に「経営指標」が必要なのか
持続化補助金の計画審査は、大きく4つの観点で行われます。経営指標による分析は、このうち複数の観点に直結します。
| 審査の観点 | 経営指標との関係 |
|---|---|
| ①自社の経営状況分析の妥当性 | 業界平均との比較が、客観的な「分析」の根拠となります |
| ②経営方針・目標とプランの適切性 | 黒字企業平均が、目指すべき数値目標の根拠となります |
| ③補助事業計画の有効性 | 課題に直結した取組であることを示しやすくなります |
| ④積算の透明・適切性 | (主に見積に関する観点。本記事の範囲外です) |
特に重要なのが「①自社の経営状況分析の妥当性」です。公募要領では、おおむね次のような申請書は評価されにくいとされています。
- 決算書の数字に基づく経営状況が把握できていない
- 経営状況の「把握」のみで、「分析」ができていない
- 「強み」だけが書かれ、「弱み(経営課題)」の記載がない
ここで押さえていただきたいのは、「分析」とは比較することだという点です。たとえば「自社の売上原価率は60%です」と書くだけでは、それが高いのか低いのか、審査員には伝わりません。「同業他社平均は35%であり、自社は25ポイント上回っています」と示して初めて、客観的な経営課題として成立します。その比較対象として最適なのが『小企業の経営指標調査』であると考えています。
3. 入手方法(無料)と最新版の見方
入手は無料です。インターネット検索で「小企業の経営指標調査」と入力するか、日本政策金融公庫の調査結果ページ(後掲リンク)から、自社と同一の業種のPDFをダウンロードします。
隔年調査のため、業種によって最新の調査年度が異なります。執筆時点での最新版は次のとおりとなっています。
| 調査年度 | 対象業種 | 掲載時期 |
|---|---|---|
| 2025年度調査 | 情報通信業、運輸業、卸売・小売業、飲食店・宿泊業、医療・福祉、教育・学習支援業、サービス業 | 2026年8月 |
| 2024年度調査 | 建設業、製造業 | 2025年8月 |
注意点:次回版は、建設業・製造業が2027年8月、その他の業種が2028年8月に公表される予定です。申請時には必ず最新年度版を入手してください。古い数値を引用すると、審査での説得力が下がります。
各PDFには「全文」「業種別」「従業者規模別」などの種類があります。まずは「業種別」のPDFを開き、自社に最も近い業種のページを探すのが効率的です。PDFの「しおり機能」や「検索機能」を使うと、目的の業種にすぐにたどり着けます。
規模別でも見られます
サンプル数が100件以上ある業種では、従業者数1〜4人/5〜9人/10〜19人/20〜49人の4区分でも掲載されています(建設業のみ、年間売上高による4区分です)。
小規模事業者の場合、大分類の平均より「1〜4人」「5〜9人」の数字のほうが実態に近いことが多くあります。大分類の数字を見て落ち込む前に、規模別を確認してみてください。
4. まず確認すべき指標「売上高総利益率(粗利益率)」
数ある指標の中で、まず確認していただきたいのが「売上高総利益率(粗利益率)」です。事業の収益力を最も端的に表す指標であり、計画書でも「自社の収益性は高い/低い」を語る軸になります。計算式は次のとおりです。
売上高総利益率 = (売上高 − 売上原価)÷ 売上高
注意点として、売上原価に含まれる科目は業種によって異なります。
| 業種 | 売上原価にあたる主な科目 |
|---|---|
| 製造業 | 当期製造原価(製造に係る人件費・材料費) |
| 運送業 | 当期製造原価(運送に係る人件費・燃料費等) |
| 小売・卸売 | 当期商品仕入高 |
| 飲食業 | 当期材料仕入高 |
※建設業の場合は「完成工事高総利益率」と呼びます。
業種別の売上高総利益率(最新値)
大分類ごとの数値です。「黒字企業平均」が、目指すべき水準になります。
※ 表は横にスクロールできます
| 業種 | 平均値 | 黒字企業平均 ※2 | 調査対象数 | 調査年度 |
|---|---|---|---|---|
| 建設業 ※1 | 38.9% | 39.3% | 6,838 | 2024年度 |
| 製造業 | 43.0% | 44.1% | 2,042 | 2024年度 |
| 情報通信業 | 73.8% | 73.8% | 1,327 | 2025年度 |
| 運輸業 | 54.2% | 54.9% | 1,124 | 2025年度 |
| 卸売業 | 30.1% | 28.4% | 1,872 | 2025年度 |
| 小売業 | 38.5% | 36.7% | 1,712 | 2025年度 |
| 一般飲食店 | 65.0% | 67.8% | 464 | 2025年度 |
| 宿泊業 | 83.5% | 83.1% | 90 | 2025年度 |
| 医療業 | 91.9% | 91.4% | 627 | 2025年度 |
| 社会保険・社会福祉・介護事業 | 96.1% | 96.6% | 1,225 | 2025年度 |
| 教育,学習支援業 | 91.5% | 92.1% | 380 | 2025年度 |
| サービス業 ※3 | 74.8% | 75.7% | 4,587 | 2025年度 |
※1 建設業のみ「完成工事高総利益率」の名称で掲載されています。
※2 「黒字かつ自己資本プラス企業平均値」の略。税引前当期純利益と自己資本がともにプラスの企業の平均です。
※3 日本標準産業分類の「サービス業(他に分類されないもの)」です。
出典:日本政策金融公庫「小企業の経営指標調査」(建設業・製造業=2024年度調査/その他=2025年度調査)の各業種「業種別経営指標」より、大分類の売上高総利益率を抜粋して作成。2026年9月3日取得。 https://www.jfc.go.jp/n/findings/shihyou_kekka_m_index.html
※ 本表は同調査のごく一部を抜粋したものです。自社の業種の数値は、必ず上記の公庫サイトで原典をご確認ください。同じ「飲食店」でも、食堂・レストラン、すし店、喫茶店などで水準は異なります。
この表を見るときの3つの注意
- ① 調査年度が2つ混ざっています。建設業・製造業は2024年度調査、その他は2025年度調査です。業種ごとに隔年の調査のため、厳密には同じ時点の比較ではありません。
- ② 宿泊業は調査対象数が90件と少なめです。参考値として扱ってください。
- ③ 数値は毎年8月に入れ替わります。次回は建設業・製造業が2027年8月、その他が2028年8月の予定です。
卸売業と小売業だけ、黒字企業のほうが粗利率が低い
表をよく見ると、卸売業(30.1% → 28.4%)と小売業(38.5% → 36.7%)だけ、黒字企業の平均が全体平均を下回っています。
これは統計の誤りではありません。この2業種は、粗利率を高くするより、回転を速くして稼ぐ構造だからです。仕入値に大きく上乗せするより、適正な価格で数を売るほうが利益が残ります。
「粗利率は高いほどよい」は、業種によっては成り立ちません。卸売業・小売業の方は、粗利率だけでなく総資本回転率や商品回転期間もあわせてご覧ください。
たとえば飲食店を営む方が「原価率が40%で苦しい」と感じている場合、一般飲食店の平均(粗利率65.0%、原価率にすると35.0%)と比べると、5ポイントほど高い水準であることがわかります。この差が、まさに計画書に書くべき「経営課題」です。
5. 粗利益率「以外」に見るべき指標
粗利益率だけでは、経営課題の全体像はつかめません。診断士が自社分析の際に必ず併せて確認する指標を、性質ごとにご紹介します。それぞれ「自社の値が、黒字企業平均と比べてどうか」という視点で見ていきます。
収益性の指標
- 売上高営業利益率:本業でどれだけ稼げているかを示します。粗利は確保できていても、ここがマイナスであれば、販管費(人件費・諸経費)の使い方に課題があると見込まれます。
- 売上高経常利益率:金融費用なども含めた、最終的な稼ぐ力を示します。
生産性の指標
- 従業者1人あたり売上高:従業員1人がどれだけの売上を生んでいるかを示します。これが低い場合は、営業・販路開拓が十分でない可能性があります。
- 従業者1人あたり粗付加価値額:1人がどれだけの付加価値を生み出しているかを示します。設備投資や仕組み化による生産性向上の余地を判断する指標です。
- 人件費対売上高比率:低すぎる場合は、十分な設備投資ができておらず、結果として生産性が低い状態にあると見込まれます。
安全性の指標
- 自己資本比率:財務の安定性を示します。
- 損益分岐点比率:どこまで売上が下がっても赤字にならないかを示します。100%を超えていれば、現状は損益分岐点を下回っている(赤字)ことを意味します。
診断士の視点:粗利益率は、平均値と黒字企業平均の差が比較的小さい指標です。一方で、営業利益率・経常利益率・1人あたり付加価値額などの「収益性・生産性」の指標は、平均値と黒字企業平均の差が大きく出ます。つまり、優良企業との差が最も明確に表れるのは、粗利率よりもこれらの指標であることが多いと考えています。課題を深掘りする際は、ぜひ収益性・生産性の指標まで確認してください。
6. 経営課題を「粗利」か「売上」かに切り分ける
指標を比較したら、次は課題が「粗利(収益性)」にあるのか、「売上」にあるのかを切り分けます。診断の方向性が変わるため、この見極めが要となります。
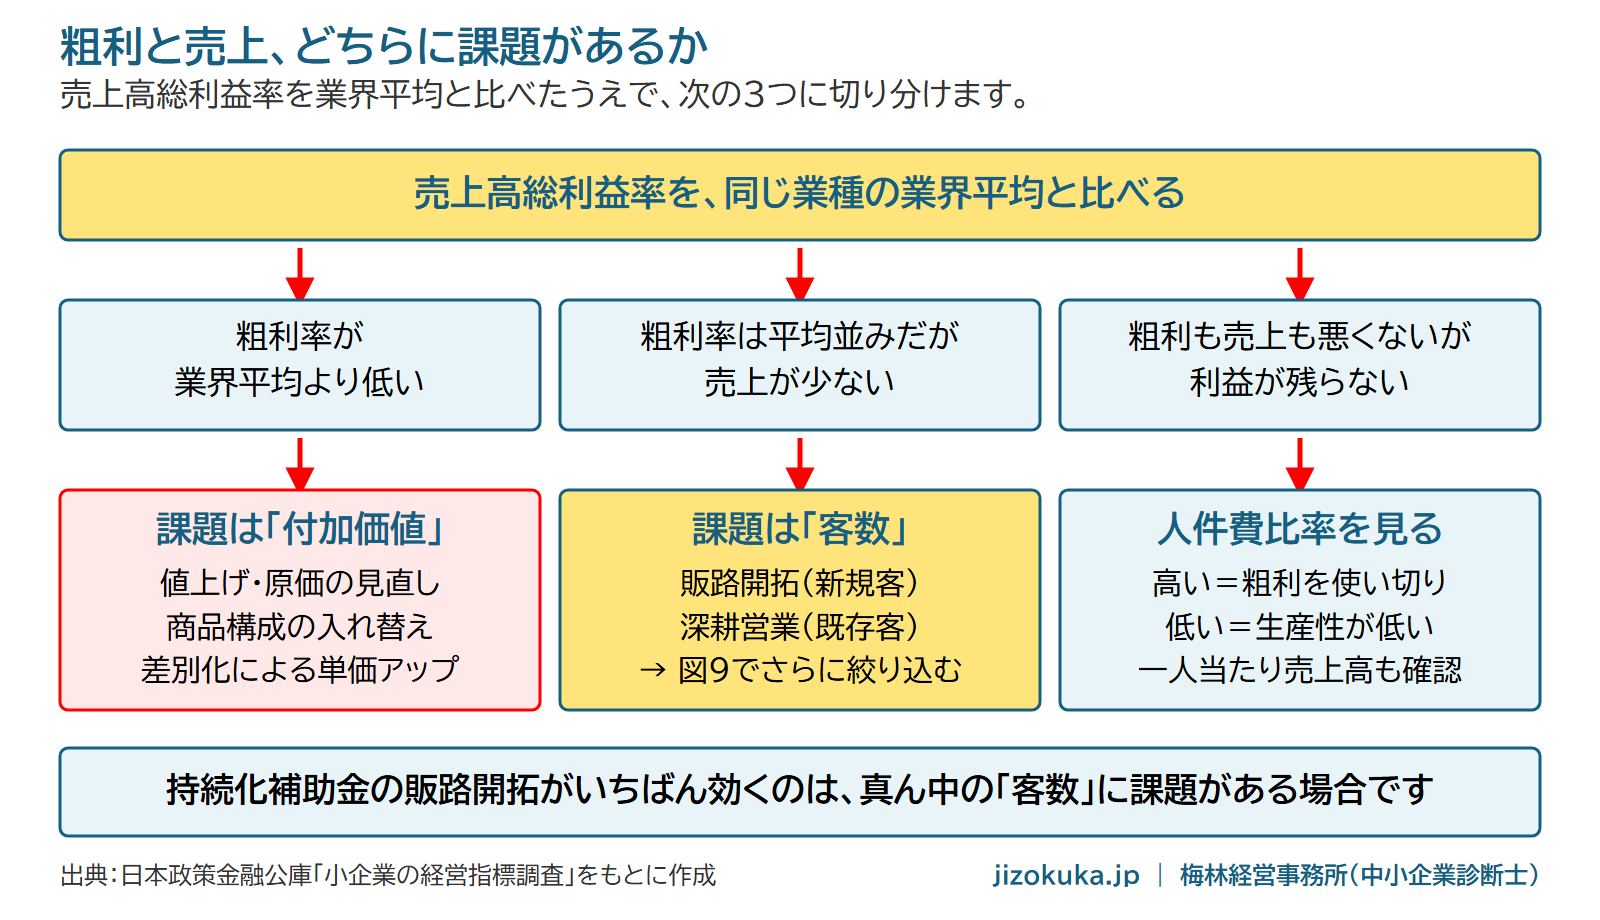
- 粗利(売上総利益率)に課題がある場合:付加価値が低いことが要因と考えられます。値上げ、商品構成の見直し、原価の見直し、生産性向上などにより、付加価値の向上に取り組む必要があると考えています。
- 粗利に問題がない場合:次に「人件費対売上高比率」と「1人あたり売上高」を確認します。人件費対売上高比率が低すぎる場合は、十分な設備投資ができておらず、生産性が低い状態にあると見込まれます。1人あたり売上高が低い場合は、営業・販路開拓が十分でない可能性があります。
- 売上そのものに課題がある場合:客数の向上、すなわち販路開拓が中心の打ち手になります。
持続化補助金は「販路開拓」を支援する制度ですので、最終的に「売上(客数)」または「付加価値(粗利・客単価)」の向上へとつなげる流れをつくると、計画に一貫性が生まれます。
7. 売上を「客数 × 客単価」に分解する
「売上に課題がある」とわかったら、さらに売上を要素に分解して、どこに問題があるかを特定します。
売上高 = 客数(新規客 + 既存客)× 客単価(メニュー単価 × 買上げ点数)
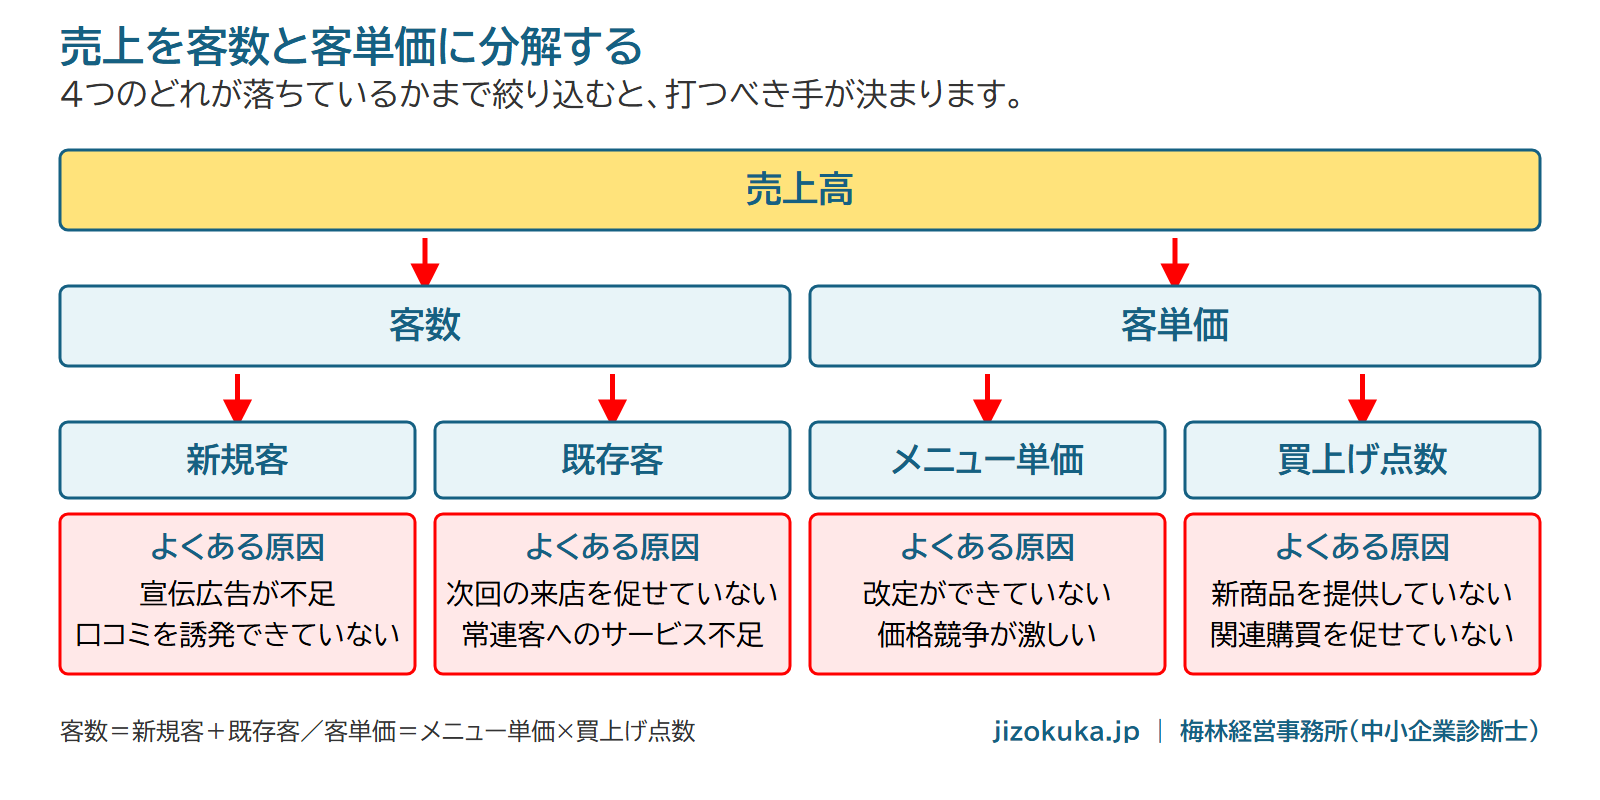
要素ごとに、たとえば次のような問題点が見えてきます。
| 落ちている要素 | よくある原因 |
|---|---|
| 新規客 | 宣伝広告が不足している/口コミを誘発できていない |
| 既存客 | 次回の来店を促せていない/常連客へのサービスが不足している |
| メニュー単価 | メニューの改定ができていない/価格競争が激しい |
| 買上げ点数 | 新商品・新メニューを提供していない/関連購買を促せていない |
このように分解すると、「では補助金で何に取り組むべきか」というアクションプランが自然に導かれます。たとえば「新規客の不足」が課題であれば、チラシやWeb広告などの販路開拓が打ち手の候補となり、「客単価の低さ」が課題であれば、メニュー開発や店舗改装が候補となります。
8. 利益を増やす方法は3つしかありません
整理すると、利益を増やす方法は次の3つです。
- ① 売上を増やす … 販路拡大(新規顧客の獲得)/深耕営業(既存顧客のリピート強化)
- ② 粗利を増やす … 新商品の開発・値上げ・生産性向上/新規販路の開拓・交渉・差別化
- ③ 経費を減らす … 不採算部門からの撤退/不要な業務・経費の精査
①と②は従業員と一緒に取り組めますが、③は経営者にしか決められません。
そして大事な点がひとつあります。販売促進や販路開拓は、「経費を増やす」かわりに「売上を増やす」施策です。増えた経費以上に売上と粗利が増えなければ、利益は減ります。補助金で広告を打つときも、この計算は必ずしてください。
9. NotebookLMで決算書を無料AI分析する
2025年以降は、Google製の無料AI「NotebookLM」を使い、分析を補助することもできるようになっています。手順はシンプルです。
- ダウンロードした『小企業の経営指標調査』のPDFと、自社の決算書(PDF)を「ソース」として読み込ませます。
- 「アップロードした『小企業の経営指標』の同業他社平均および黒字企業平均と、当社の決算書を比較し、当社の経営課題を3点に整理してください。粗利益率・営業利益率・1人あたり売上高の観点を含めてください。」のように指示します。
- 比較結果と課題の候補が出力されます。インフォグラフィックの生成も可能です。
ただし、AIの出力はあくまで下書きの素材です。最終的には、ご自身の事業実感と照らし合わせて課題を取捨選択することをおすすめします。数値の根拠(どのページのどの指標か)は、必ず元のPDFでご確認ください。
10. 計画書への落とし込み方(文章の型と記載例)
最後に、分析結果を計画書に書く際の「型」をご紹介します。出典を先に示し → 数値で根拠を述べ → 課題を一文で宣言するのが基本です。
記載例①:現状分析・課題の宣言
当店の経営状況を確認するため、日本政策金融公庫の発行している『小企業の経営指標調査』との比較を実施いたしました。同調査によると、飲食店・宿泊業の売上高総利益率は平均67.4%となっています。一方で、当店の売上高総利益率は58.0%と、業界平均を約9ポイント下回っていることが明らかとなりました。当店の経営課題は、何よりも「粗利益率の低さ」にあると考えています。これは、仕入価格の上昇分を販売価格に転嫁できていない点が要因となっていると考えています。
記載例②:取組の効果
本事業による新メニューの導入により、客単価を1,500円から1,800円へ引き上げ、売上高総利益率を65%まで改善する計画です。これにより、黒字かつ自己資本プラス企業の平均水準である70.3%に近づけてまいりたいと考えています。
このように、形容詞(高い・低い)で止めず、必ず数値と出典を添えること、そして黒字企業平均を目標値の根拠として示すことで、審査の観点①・②を同時に満たす計画書に近づきます。
11. よくある質問(FAQ)
Q. 個人事業主でも使えますか?
本調査の集計対象は法人企業のみとなっています。ただし、粗利益率や人件費比率など、事業構造に関わる指標は、個人事業主の方が自社の立ち位置を把握する参考として十分に活用できると考えています。
Q. 何年分を見ればよいですか?
比較に用いるのは最新版で十分です。あわせて、自社については過去2〜3期分の推移(売上・売上総利益・営業利益)を計画書に記載すると、変化の方向性が伝わりやすくなります。
Q. 自社の業種が見つかりません。
本調査は1,000を超える業種に区分されていますが、すべての細分類が掲載されているわけではありません。見つからない場合は、一つ上の階層(中分類・大分類)の数値を用い、「より大きな括りの平均値と比較した」旨を明記すれば問題ないと考えています。
Q. 数値が自社と大きくかけ離れています。
平均値は赤字企業も含むため、極端な値になることがあります。比較の際は、平均値だけでなく「中央値」や「黒字かつ自己資本プラス企業平均」も併せて確認することをおすすめします。
12. まとめ
- 『小企業の経営指標調査』は、日本政策金融公庫が公表する無料の統計で、業種別に「業界平均」と「黒字企業平均(目標水準)」を比較できます。
- 隔年調査のため、建設業・製造業は2024年度調査(2025年8月)、その他業種は2023年度調査(2024年8月)が最新です。
- 補助金審査では「分析=比較」が求められるため、自社の指標を業界平均と並べることが第一歩となります。
- まずは「売上高総利益率(粗利益率)」を確認し、次に収益性・生産性の指標まで掘り下げて、課題が「粗利」か「売上」かを切り分けます。
- 計画書では「出典 → 数値 → 課題宣言」の順で書き、黒字企業平均を目標値の根拠とすると、説得力が高まります。
経営指標による分析は、補助金のためだけでなく、自社の経営改善そのものに直結します。ぜひ一度、ご自身の事業の数字を業界平均と並べてみてください。ご不明な点やご相談は、お近くの商工会・商工会議所の窓口、または専門家までお気軽にお問い合わせください。
あわせて読みたい
- 経営計画書(様式2)の書き方 … 9項目を順に埋める手順です。本記事で調べた数字は「1-2 現在の売上・利益の状況」と「1-3 経営課題」に書きます
- 補助事業計画書(様式2後半)の書き方 … 分析した課題を、補助事業の内容と積算につなげる書き方です
- jSTAT MAPで商圏を数字にする手順 … 商圏の人口・世帯数・年齢構成を無料で調べられます
- 家計調査で市場の伸びを調べる手順 … 自社に近い品目の支出額が伸びているか縮んでいるかを確かめます
- RESASで業界動向と商圏の人口を調べる手順 … 人口推移と自社業界の動向を、画面つきで解説しています
筆者プロフィール
中小企業診断士・応用情報技術者です。金融機関の窓口相談を9年間担当した後、商工会・商工会議所の窓口相談として延べ500社超に対応しており、小規模事業者持続化補助金の採択支援は延べ100社超となっています。千葉県商工会連合会エキスパートバンク登録専門家、千葉県信用保証協会等の各種支援機関登録専門家を務めています。
参考(一次情報)
- 日本政策金融公庫「小企業の経営指標調査」 https://www.jfc.go.jp/n/findings/shihyou_kekka_m_index.html
- 小規模事業者持続化補助金(中小企業庁) https://www.chusho.meti.go.jp/keiei/shokibo/jizoku/(公募要領は申請の際に必ず最新版をご確認ください)

コメント