第20回の申請システムは、効果の試算の根拠を書く欄が増える等、第19回から入力項目が変わりました。この記事では、架空の製麺業の事例で、申請情報の入力から経費明細までの全項目を埋めています。
記入例は型を学ぶための見本です。自社の言葉と数字に置き換えて読むことが、計画書の質を高める近道と考えています。
この記事を読む前に
- 事業者・人物・数字はすべて架空で、実在の事業者とは関係ありません
- 統計の数値も説明用の架空の値です。実際の統計とは異なるため、引用しないでください
- このページは公式の申請システムではありません。申請は、事務局のホームページから申請システムへ進んでください
- 入力項目は2026年11月5日に申請システムで確認した内容です。画面は変更される場合があります
この事例はどんな事業者か?
| 項目 | 内容 |
|---|---|
| 事業者 | 有限会社ひだまり製麺(架空) |
| 業種 | 0992:めん類製造業 |
| 従業員 | 常時使用する従業員3名(パート) |
| 課題 | 売上の約7割が粗利の低い卸に偏っている |
| 取組 | 小型の急速冷凍庫と通販ページ、チラシで冷凍うどんの販路を開拓する |
| 申請 | 通常枠・補助金50万円(経費75万円)・商工会地区 |
第20回の申請画面はどの順に進むか?
申請は、次の順に入力して進みます。「次へ」を押すと入力内容が保存されますが、必須の欄が空のままでは保存できません。
| 順 | 画面 | 主な入力 |
|---|---|---|
| 1 | 申請情報入力 | 特例の希望・事業終了日・依頼先 |
| 2 | 基本情報入力 | GビズIDの登録内容・消費税の区分 |
| 3 | 応募者概要入力 | 業種・従業員数・売上・決算書類 |
| 4 | 確認事項入力 | 第三者のアドバイス・過去の採択 |
| 5 | 希望する特例及び加点項目 | 重点政策加点・政策加点 |
| 6 | 経営計画入力 | 8欄 |
| 7 | 補助事業計画入力 | 事業名と文章の欄 |
| 8 | 経費明細表・資金調達方法 | 経費の内訳・資金の手当て |
基本の入力項目はどう埋めるか?
申請情報入力の記入例
| 欄 | 記入例 | 要点 |
|---|---|---|
| インボイス特例の希望 | 希望しない | 要件を1つでも満たさないと全体が交付対象外 |
| 賃金引上げ特例の希望 | 希望しない | 第20回は要件が大きく変更 |
| 事業終了日 | 2027/12/31 | 最長は2028年03月31日 |
| 収入金に関する事項 | ②収入金無し | 収入金が生じる場合は内容を記載 |
| 依頼先 | 商工会(さとみ町商工会) | 様式4を発行する団体を選ぶ |
基本情報入力の記入例
灰色の欄はGビズIDの登録内容が表示されます。修正はGビズID側で行います。
| 欄 | 記入例 |
|---|---|
| 法人名/屋号 | 有限会社ひだまり製麺 |
| 消費税の適用に関する事項 | ①課税事業者 |
| 代表者役職 | 代表取締役 |
| GビズID表示内容との差異の有無 | いいえ |
応募者概要入力の記入例
業種は、大分類から細分類までを順に選びます。法人は決算書類の添付が必要です。法人の項目は操作手引きで確認した内容です。
| 欄 | 記入例 |
|---|---|
| 主たる業種 | 製造業その他 |
| 業種 | E:製造業 → 09:食料品製造業 → 099:その他の食料品製造業 → 0992:めん類製造業 |
| 常時使用する従業員数 | 3 |
| 資本金額 | 3,000,000円 |
| 設立年月日 | 1990/04/01 |
| 直近1期の売上高 | 31,200,000円 |
| 直近1期の売上総利益 | 8,420,000円 |
| 添付書類 | 貸借対照表・損益計算書の写し(直近1期分) |
確認事項と加点の記入例
この事例は、第三者からのアドバイスと過去の採択実績をすべて「いいえ」、重点政策加点と政策加点を「希望しない」としています。
第20回は、重点政策加点に「5.健康経営優良法人加点」、政策加点に「11.地域別最低賃金引上げ加点」が加わりました。
経営計画の8欄はどう書くか?
1-1 自社の概要は何を書くか?
書き方の要点: 誰が何を誰に売っているかを、最初の数行で伝えます。常時使用する従業員の数は、応募者概要の入力と揃えることが大切と考えています。
【当社の概要】
当社は、千葉県見本郡さとみ町にて生麺の製造と小売を営む「有限会社ひだまり製麺」と申します。1968年に先代が個人で創業し、1990年に法人化いたしました。2019年に現代表(2代目・58歳)が代表に就任し、創業から50年以上にわたり地元で事業を継続しております。
資本金は3,000,000円、常時使用する従業員数は3名(パート)です。代表、経理を担当する代表の妻、パート3名の計5名で製造と販売を行っております。
【主力商品と販売先】
当社は、うどん・そば・中華麺の生麺を製造し、地元のスーパー2社と飲食店14店への卸と、自社店舗での直売により販売しております。売上高の約7割が卸、約3割が直売となっています。
主力商品は、地元産の小麦「さとみのり」を3割配合したうどんです。もちもちとした食感が強く、取引先の飲食店からは「ゆで伸びしにくい」との評価をいただいております。
1-2 売上・利益の状況はどう書くか?
書き方の要点: 数字の増減だけで終えず、原因まで書きます。部門別の粗利がわかると、後の課題と打ち手が一本につながると考えています。
【直近3期の業績】
| 期 | 売上高 | 売上総利益率 |
|---|---|---|
| 2024年3月期 | 31,800千円 | 31.0% |
| 2025年3月期 | 30,900千円 | 29.0% |
| 2026年3月期 | 31,200千円 | 27.0% |
上図は、直近3期の当社の売上高と売上総利益率の推移です。売上高は3期とも約31,000,000円前後で横ばいとなっています。
一方で、売上総利益率は2024年3月期の31.0%から2026年3月期の27.0%へと4.0ポイント低下し、2026年3月期は240,000円の営業赤字となりました。
主な原因は、小麦粉の仕入価格が2022年と比べて約2割上昇したのに対し、卸先への値上げが2023年の1回(約5%)にとどまっていることにあります。
【同業他社との比較】
当社の経営状況を確認するため、日本政策金融公庫の発行する「小企業の経営指標(めん類製造業)」との比較を実施いたしました。同業の売上総利益率の平均は約38%であり、当社の27.0%は約11ポイント低い水準であることがわかりました。
【部門別の売上総利益率】
| 区分 | 売上総利益率 |
|---|---|
| 当社の直売部門 | 約48% |
| 同業の平均 | 約38% |
| 当社全体 | 27.0% |
| 当社の卸部門 | 約20% |
下図は、当社全体・部門別の売上総利益率と同業の平均を比べたものです。
部門別に見ると、直売部門の売上総利益率は約48%となっており、同業の平均を上回っております。一方で、卸部門の売上総利益率は約20%にとどまっています。
売上高の約7割を占める卸部門が、当社全体の売上総利益率を押し下げている状況です。卸は取引先との価格交渉が難しく、今後も大きな値上げは見込みにくいと考えています。
※ この事例の統計の数値は、説明用の架空の値です。実際の統計とは異なるため、引用しないでください。
1-3 経営課題はどう絞るか?
書き方の要点: 申請システムの説明には、記載された経営課題が補助事業の実施により解決につながるかを審査で確認する旨があります。補助事業で解決できる課題に絞ることが要点と考えています。
以上の分析から、当社の経営課題は、①直売部門の売上拡大による売上総利益率の改善、②店頭の営業時間に縛られない販売方法の構築、③子育て世帯・転入者への認知の拡大の3点にあると考えています。
【課題①直売部門の売上拡大による売上総利益率の改善】
卸部門の値上げが難しい中で利益を回復するには、売上総利益率が約48%と高い直売部門の売上を伸ばし、売上高に占める直売の比率を高める必要があります。
【課題②店頭の営業時間に縛られない販売方法の構築】
店頭は製麺作業と時間が重なるため、平日の午前中しか開けることができません。また、直売のお客様から「冷凍うどんで買い置きしたい」「贈答用の箱が欲しい」という声が月に5〜6件寄せられていますが、冷凍設備が無いためお断りしている状況です。
直売を伸ばすには、店頭の営業時間の外でも購入いただける商品と売り方が必要です。
【課題③子育て世帯・転入者への認知の拡大】
店頭の常連のお客様は高齢の方が中心となっています。町には毎年子育て世帯が転入しておりますが(2-1)、こうした若い世帯・転入者には当社がまだ知られておりません。
2-1 市場の動向はどう書くか?
書き方の要点: 公的統計の出典を明記し、市場の話を自社の打ち手につなげて締めます。
【消費動向】
当社取扱商品の市場動向を確認するため、総務省統計局の発行している「家計調査」より、めん類と冷凍調理食品の1世帯あたり年間支出額の推移を確認いたしました。
| 品目 | 2019年 | 2024年 | 増加率 |
|---|---|---|---|
| めん類 | 約9,600円 | 約10,200円 | 約6% |
| 冷凍調理食品 | 約8,900円 | 約11,500円 | 約29% |
上表は、総務省統計局「家計調査」を整理したものです。めん類の支出額は、2019年の約9,600円から2024年には約10,200円へと、5年間で約6%増加しています。
【冷凍調理食品の伸び】
冷凍調理食品の支出額は、同じ5年間で約8,900円から約11,500円へと約29%増加しており、めん類を大きく上回る伸びとなっています。家庭で冷凍の食品を買い置きする需要が伸びていると考えています。
【商圏の状況】
総務省統計局の「jSTAT MAP」によると、当社を中心とした自動車15分圏内の世帯数は約9,200世帯です。当社の立地する町は人口約1.8万人・高齢化率38%と高齢化が進んでおり、高齢の常連のお客様だけでは、今後の直売の売上は先細りになるおそれがあります。
【転入者と町外への販路】
一方で、町の資料によると、町への転入者は年約400人で、そのうち約半数が子育て世帯となっています。また、町外に向けては、ふるさと納税の返礼品という販路があります。
以上より、当社は「冷凍うどん」によって、子育て世帯・町外客という新しい顧客層を取り込む必要があると考えています。
※ この事例の統計の数値は、説明用の架空の値です。実際の統計とは異なるため、引用しないでください。
2-2 顧客ニーズはどう示すか?
書き方の要点: 件数のある要望は件数で書きます。集めていない声は、集めていないと書いたうえで、把握の方法を示します。
【直売のお客様からの要望】
直売のお客様からは「冷凍うどんで買い置きしたい」「贈答用の箱が欲しい」という要望が月に5〜6件、年間では約60〜70件寄せられています。冷凍設備が無いため、現在はすべてお断りしており、機会損失となっています。
【町からの返礼品の打診】
2025年秋には、町の担当者から、当社のうどんをふるさと納税の返礼品にしないかとの打診をいただきました。返礼品は冷凍品であることが条件とされており、冷凍設備の無い現状では打診に応じることができておりません。
【取引先の飲食店からの評価】
取引先の飲食店からは、さとみのりを配合したうどんについて「ゆで伸びしにくい」との評価をいただいております。
【子育て世帯・転入者のニーズ】
子育て世帯・転入者からの直接の声は、現時点では集めておりません。チラシの配布後に、問い合わせの件数を数えて把握いたします。
家計調査で冷凍調理食品の支出が5年間で約29%増加していることから、買い置きのできる冷凍うどんは、子育て世帯の需要に合うと見込んでいます。
3 強み・弱みはどう書くか?
書き方の要点: 強みは第三者の評価や実績で裏づけます。弱みは、本事業で解消する形で締めます。
【当社の強み】
当社の強みは以下の3点にあると考えています。
①地元産小麦を使った「ゆで伸びしにくい」うどん
地元産の小麦「さとみのり」を3割配合したうどんは、もちもちとした食感が強く、取引先の飲食店から「ゆで伸びしにくい」と評価されています。家庭でゆでる冷凍うどんでも、この食感を生かせると見込んでいます。
②50年以上続く製麺の技術と取引実績
1968年の創業以来、生麺の製造を続けており、地元のスーパー2社・飲食店14店と取引を続けております。
③粗利の高い直売の店舗と、町との関係
直売部門は売上総利益率が約48%と、同業の平均(約38%)を上回る部門です。また、町からふるさと納税の返礼品の打診をいただいているほか、町の転入者向け窓口と保育園には当社のチラシを置かせていただく内諾を得ております。
【当社の弱み】
一方で、当社の弱みは「売上が粗利の低い卸に偏っている」ことにあると考えています。その要因としては、店頭が製麺作業と重なり平日の午前中しか開けられないこと、冷凍設備が無く日持ちのする商品をつくれないこと、若い世帯に向けた発信をしてこなかったことが挙げられます。
これらの弱みは、本事業の急速冷凍庫・通販ページ・チラシにより解消を図ります。
4-1 経営方針・目標はどう書くか?
書き方の要点: 目標は数字と期限で書き、測り方まで添えます。
【経営方針】
当社は「地元産小麦のうどんを、町の家庭と町外のお客様に届ける」を経営方針としております。
【経営目標】
本事業の目標として、「直売部門の売上高」と「売上総利益率」を設定いたします。基準年度(2026年3月期)の直売部門の売上高は約9,360,000円で、売上高の約30%となっています。
【3年後の目標】
計画3年後となる2030年3月期には、年3,600,000円増の約12,960,000円(売上高の約37%)を目指します。
これにより、売上総利益率を27.0%から約29.2%へ改善し、営業利益の黒字化を図ります。
【目標の測り方】
冷凍うどん・贈答用箱・通販・ふるさと納税の販売数と売上は毎月集計し、目標の達成度を確かめます。
4-2 今後のプランはどう書くか?
書き方の要点: 本事業を第一段階に置き、事業後の展開までつなげます。
上記目標を達成するため、これまで当社が取り組めていなかった「冷凍うどん」による直売の販路開拓を、以下の3段階で進めます。
①急速冷凍庫を導入し、冷凍うどん(5食入り)と贈答用箱(10食入り)の製造体制を構築します。あわせて、通販ページとチラシにより、子育て世帯・町外客に冷凍うどんを知らせます(本事業)。
②冷凍うどんをふるさと納税の返礼品に登録し、町外の新しいお客様を獲得します。
③通販・ふるさと納税で購入いただいたお客様にくり返し購入いただき、直売部門の売上と売上総利益率を高めます。
補助事業計画はどう書くか?
事業名は30文字以内です。この事例は「急速冷凍による子育て世帯・町外客向け冷凍うどんの販路開拓事業」としています。採択時に事業者名とともに公表されます。
業務効率化(生産性向上)と新商品開発費は「いいえ」を選びました。「はい」を選ぶと、それぞれ3-1・3-2の欄と、4-1の報告の欄が表示されます。
2-1 事業の概要はどう書くか?
書き方の要点: 何に取り組み、どの効果を得るかを、3段落程度で先に伝えます。
【製造体制の構築】
本事業では、小型の急速冷凍庫(業務用ショックフリーザー)を導入し、地元産小麦「さとみのり」のうどんを冷凍した「冷凍うどん」(5食入り)と、冷凍うどんの贈答用箱(10食入り)の製造体制を構築します。
【販路の開拓】
あわせて、ホームページに通販ページ(予約・決済)を新設し、子育て世帯向けのチラシを町の転入者向け窓口と保育園に設置することで、子育て世帯・町外客への冷凍うどんの販路開拓を図ります。
これにより、粗利の高い直売部門の売上高を3年で年3,600,000円増やし、当社全体の売上高と売上総利益の増加を実現します。
2-2 背景・目的はどう書くか?
書き方の要点: 経営計画の課題と同じ言葉を使います。第三者が読んでも課題と打ち手のつながりがわかることが大切と考えています。
【背景】
本事業実施の背景は、当社が利益を回復するためには「直売部門の売上拡大による売上総利益率の改善」が必要である点にあります(1-3)。小麦粉の仕入価格が2022年比で約2割上昇する中、卸先への値上げは約5%にとどまり、2026年3月期は営業赤字となりました。
しかし、直売を伸ばそうとしても、店頭は平日の午前中しか開けられません。また、冷凍うどん・贈答用箱の要望(月5〜6件)とふるさと納税の打診には、冷凍設備が無いため応じられておりません。
【目的】
本事業の目的は、冷凍うどんの製造販売により店頭の営業時間に縛られない販売方法を構築し、子育て世帯・町外客という新しい顧客層への販路開拓を行うことです。冷凍うどんは製麺の空き時間である午後にまとめて製造できるため、製麺作業と店頭の営業時間を変えずに、直売の商品を増やすことができます。
【新たな価値】
これまで当社のうどんは、店頭が開いている平日の午前中に来店できるお客様しか購入できませんでした。本事業により、製麺所がつくる地元産小麦の冷凍うどんを、来店できない子育て世帯や町外のお客様にも届ける提供方法が新たに生まれると考えています。
2-3 具体的な取組はどこまで書くか?
書き方の要点: 取組ごとに、経費区分、導入する理由、処理能力の計算、スケジュール、体制、資金まで書きます。発注総額が50万円(税込)を超える機械装置等は2者以上の見積が必要です。この事例の冷凍庫は税込495,000円のため対象外としています。
【取組①急速冷凍庫の導入による冷凍うどんの製造体制の構築】(機械装置等費)
現在、冷凍設備が無いため、直売のお客様からの冷凍うどん・贈答用箱の要望を月5〜6件お断りしており、ふるさと納税の打診にも応じられておりません。
【導入する設備と製造能力】
そこで、小型の急速冷凍庫(業務用ショックフリーザー・1回あたり生麺20食分を約30分で冷凍)を導入いたします。導入費用は450,000円(税抜)です。
これにより、1時間あたり約40食、午後3時間の作業で1日約120食の冷凍うどんを製造することが可能となります。3年目の販売計画(年約15,000食・5-2)は、約125日分の製造で賄える量です。
【製造する商品と単価】
製造する商品は以下の2つです。
| 商品 | 内容 | 価格(税込) | 1食あたり |
|---|---|---|---|
| 冷凍うどん | 5食入り | 1,200円 | 約240円 |
| 冷凍うどんの贈答用箱 | 10食入り | 2,800円 | 約280円 |
| (参考)店頭の生麺 | 5食 | 約800円 | 約160円 |
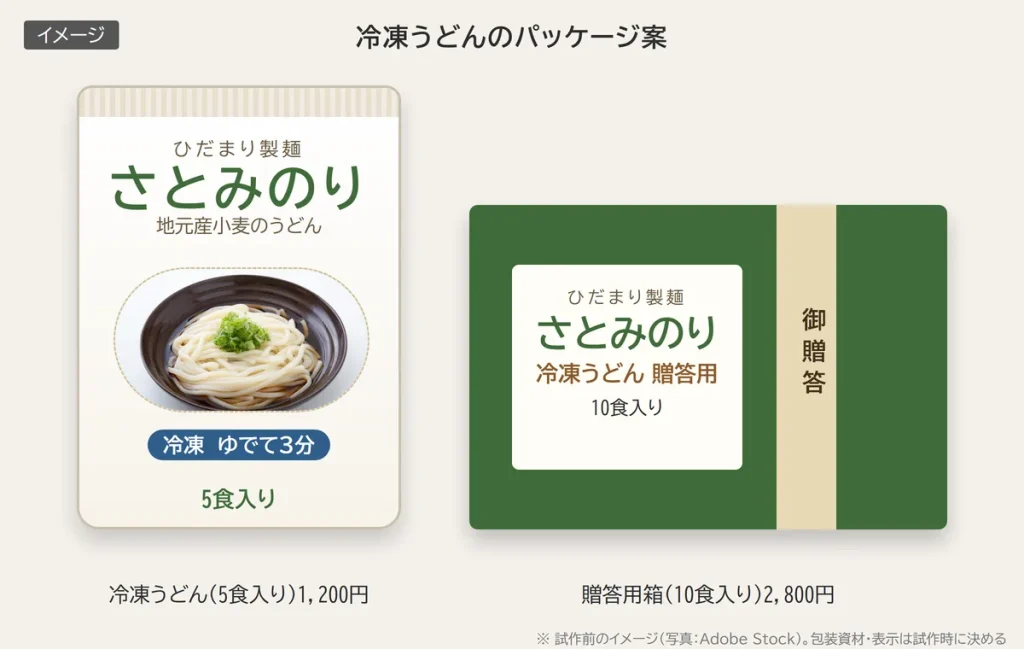
上図は、冷凍うどん(5食入り)と贈答用箱(10食入り)のパッケージのイメージです。地元産小麦「さとみのり」の名前を前面に出し、贈答用箱にはのしを掛けられるようにいたします。
1食あたりの単価は、店頭の生麺の約160円に対し、冷凍うどんは約240円となります。これにより、直売部門の客単価の向上につながると見込んでいます。
【取得資産の継続使用】
取得した急速冷凍庫は、補助事業終了後も冷凍うどん・贈答用箱の製造に継続して使用し、通販・ふるさと納税による事業展開に活用いたします。
【取組②通販ページとチラシによる子育て世帯・町外客の開拓】(ウェブサイト関連費・広報費)
㋐通販ページ(予約・決済)の新設
ホームページに、冷凍うどん・贈答用箱の予約と決済ができる通販ページを新設いたします。制作は地元のWeb制作会社に外注し、費用は210,000円(税抜)で、見積を取得しております。
店頭が開いていない時間でも予約と決済を受け付けられるため、店頭の営業時間に縛られずに町外客へ販売することが可能となります。
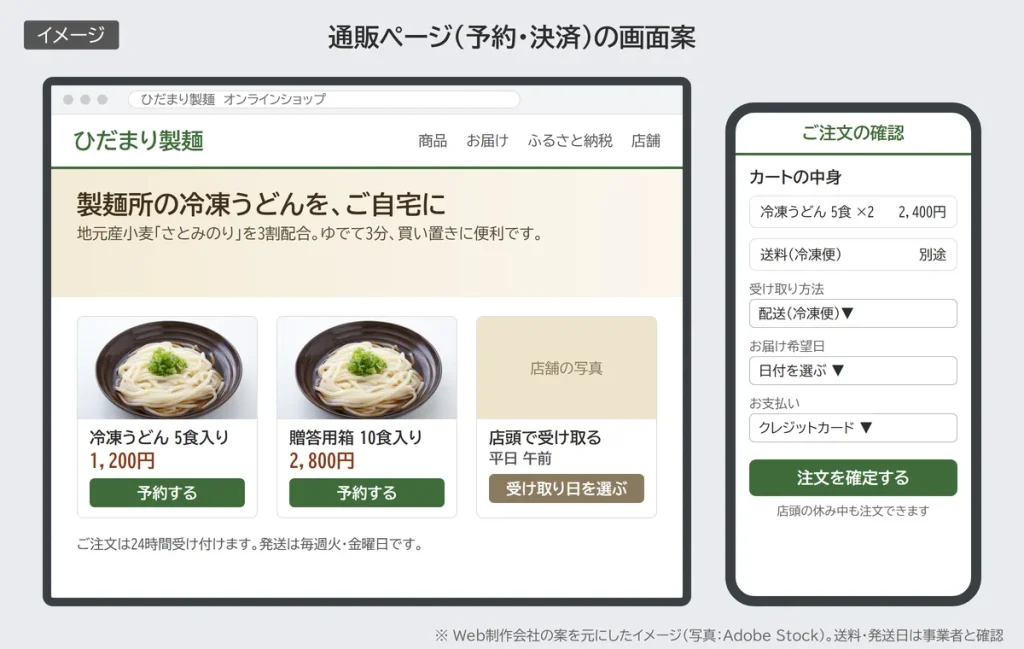
上図は、通販ページの画面のイメージです。パソコンとスマートフォンのどちらからも、商品を選んで予約と決済まで済ませることができます。
㋑子育て世帯向けチラシの作成と設置
子育て世帯・転入者に向けて、冷凍うどんの買い置きの便利さと、さとみのりのうどんの特徴を伝えるチラシを作成いたします。費用は90,000円(税抜)です。
チラシは町の転入者向け窓口と保育園に置かせていただく内諾を得ており、通販ページへの案内も載せます。
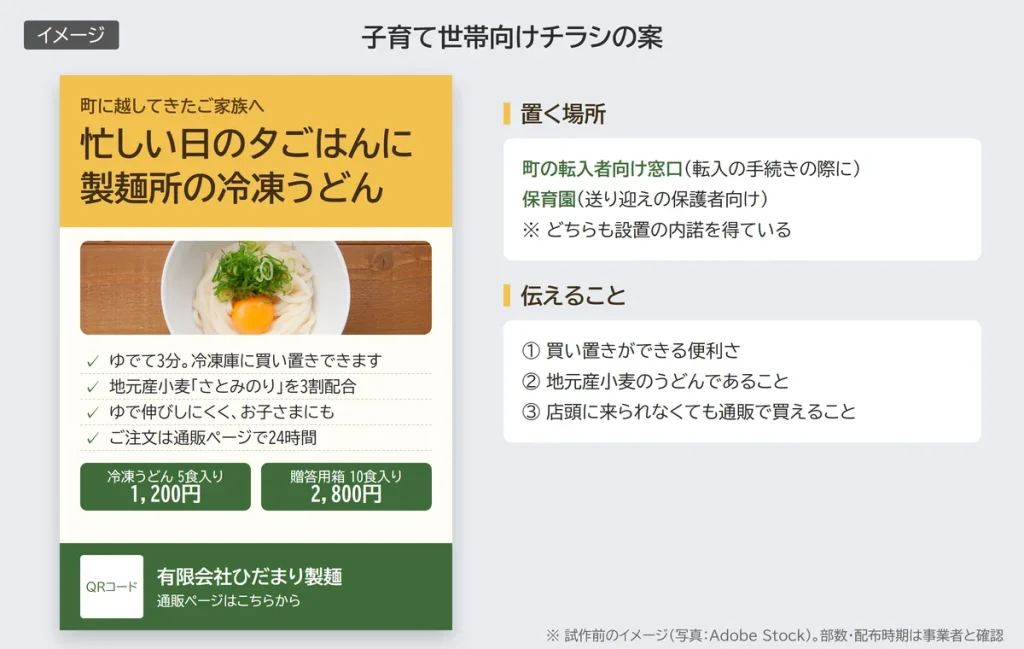
上図は、子育て世帯向けチラシのイメージです。買い置きの便利さを見出しに置き、QRコードから通販ページへ案内いたします。
【デジタル技術の活用】
通販ページで予約と決済を受け付けることにより、店頭が開いている平日の午前中に来店できないお客様からも注文を受けることが可能となります。受注と発送は代表の妻が担当し、注文の記録を商品別の販売数の集計にも使います。
【実施スケジュール】
本事業の実施スケジュールは以下のとおりです。発注・契約・支出はすべて交付決定日以降に行います。
| 時期 | 取組① 急速冷凍庫 | 取組② 通販ページ・チラシ |
|---|---|---|
| 交付決定後1ヶ月目 | 発注・契約 | Web制作会社と契約・ページの構成決定 |
| 2ヶ月目 | 納品・設置・試運転 | ページ制作・商品写真の撮影 |
| 3ヶ月目 | 冷凍うどん・贈答用箱の試作 | チラシの作成 |
| 4ヶ月目 | 冷凍うどんの販売開始 | 通販ページの公開・チラシの設置 |
| 5ヶ月目以降 | 販売数の集計・返礼品の登録準備 | 注文数の集計・チラシの効果の確認 |
【事業実施体制】
本事業における事業実施体制は以下のとおりです。
| 担当 | 役割 |
|---|---|
| 代表(2代目) | 事業全体の統括、冷凍うどん・贈答用箱の開発と製造 |
| 代表の妻 | 経理、通販の受注と発送 |
| パート(3名) | 冷凍うどん・贈答用箱の箱詰め |
| 地元のWeb制作会社 | 通販ページの制作(見積取得済み) |
| 町の商工会の経営指導員 | 申請と補助事業の実施の支援 |
| 地元の信用金庫(メインバンク) | 資金面の相談 |
【資金調達】
補助対象経費は750,000円(税抜)で、補助金額は上限の500,000円です。内訳は機械装置等費300,000円、ウェブサイト関連費140,000円、広報費60,000円です。自己負担となる250,000円は手元資金で賄う計画であり、メインバンクの信用金庫にも状況を共有しております。
| 経費区分 | 内容 | 金額(税抜) |
|---|---|---|
| 機械装置等費 | 小型の急速冷凍庫(業務用ショックフリーザー) | 450,000円 |
| ウェブサイト関連費 | 通販ページ(予約・決済)の新設 | 210,000円 |
| 広報費 | 子育て世帯向けチラシ | 90,000円 |
| 合計 | 750,000円 |
5-1 効果はどう書くか?
書き方の要点: 第20回の欄の説明には、取得する資産を補助事業終了後も継続使用して事業展開に役立てる内容を書くよう記載があります。業務効率化の取組がある場合は、生産性向上へのつながりも必ず説明します。
【経営上にもたらす効果】
上記施策を実施することにより、これまでお断りしていた冷凍うどん・贈答用箱の要望に応えられるようになり、店頭の営業時間に縛られずに直売の売上を伸ばすことが可能となります。これにより、当社の経営課題である「直売部門の売上拡大による売上総利益率の改善」を実現します。
【3つの効果】
効果は以下の3点です。
- 子育て世帯・町外客の新規顧客の開拓:チラシで子育て世帯・転入者に、通販ページとふるさと納税で町外客に、冷凍うどんを届けます。
- 冷凍うどんによる客単価の向上:1食あたりの単価が、店頭の生麺の約160円から冷凍うどんの約240円に上がります。
- 直売比率の上昇による売上総利益の増加:売上総利益率約48%の直売部門の比率が約30%から約37%に上がり、当社全体の売上総利益率は27.0%から約29.2%に改善します。
【取得資産の継続使用】
取得した急速冷凍庫は、補助事業終了後も冷凍うどん・贈答用箱の製造に継続して使用いたします。通販・ふるさと納税の販売が伸びた後も製造の中心となる設備であり、当社の事業展開に長く役立てることができると考えています。
5-2 効果の試算はどう書くか?
書き方の要点: 第20回は、現時点・補助事業終了時点・補助事業終了時点から1年後の売上高と売上総利益の増加目標を書く欄になりました。販売開始の前の月を売上に含めないよう、月数を確かめることが要点と考えています。
【各時点の売上高・売上総利益の増加目標】
現時点・補助事業終了時点・補助事業終了時点から1年後の増加目標は、以下のとおりです。
| 時点 | 売上高 | 売上総利益 | 売上総利益率 |
|---|---|---|---|
| 現時点(2026年3月期) | 31,200千円 | 8,420千円 | 27.0% |
| 補助事業終了時点(2028年3月期) | 32,000千円 | 8,804千円 | 27.5% |
| 補助事業終了時点から1年後(2029年3月期) | 33,600千円 | 9,572千円 | 28.5% |
| (参考)計画3年目(2030年3月期) | 34,800千円 | 10,148千円 | 29.2% |
【直売部門の売上の積み上げ】
補助事業による直売部門の売上の増加は、以下のとおり見込んでいます。
| 商品・販路 | 1年目(2028年3月期) | 2年目(2029年3月期) | 3年目(2030年3月期) |
|---|---|---|---|
| 冷凍うどん(店頭)1,200円 | 月40袋×8ヶ月=384千円 | 月70袋×12ヶ月=1,008千円 | 月100袋×12ヶ月=1,440千円 |
| 贈答用箱(店頭)2,800円 | 年80箱=224千円 | 年210箱=588千円 | 年300箱=840千円 |
| 通販(客単価3,000円) | 月8件×8ヶ月=192千円 | 月14件×12ヶ月=504千円 | 月25件×12ヶ月=900千円 |
| ふるさと納税(1件3,000円) | 0千円(登録の準備) | 年100件=300千円 | 年140件=420千円 |
| 売上の増加額 | 800千円 | 2,400千円 | 3,600千円 |
| 売上総利益の増加額(48%) | 384千円 | 1,152千円 | 1,728千円 |
- 1年目は2027年8月に販売を開始するため8ヶ月分とし、冷凍うどんは月40袋から始めます。ふるさと納税は返礼品の登録に時間がかかるため、2年目から見込んでいます
- 売上総利益の増加額は、直売部門の売上総利益率約48%を当てはめて試算しております
- 価格は税込の想定価格で計算しております
【売上計画】
上表の増加額を、基準年度(2026年3月期)の実績に加えた売上計画は以下のとおりです。卸部門は横ばいとしております。
| 期 | 卸部門 | 直売部門 | 売上総利益率 |
|---|---|---|---|
| 2026年3月期 | 21,840千円 | 9,360千円 | 27.0% |
| 2028年3月期 | 21,840千円 | 10,160千円 | 27.5% |
| 2029年3月期 | 21,840千円 | 11,760千円 | 28.5% |
| 2030年3月期 | 21,840千円 | 12,960千円 | 29.2% |
上図は、部門別の売上計画と、当社全体の売上総利益率の見通しです。卸部門を横ばいとしても、直売部門の伸びにより売上総利益率は27.0%から29.2%へ改善する計画です。
- 基準年度の部門別の売上高は、売上高31,200,000円に直売の比率約3割を当てはめた値です
【売上・利益の見通し】
本事業終了後、速やかに冷凍うどんの販路開拓に取り組むことで、直売部門の売上高を3年で年3,600,000円、売上総利益を年1,728,000円増やせると見込んでいます。
これにより、計画3年目の2030年3月期には、売上高34,800,000円・売上総利益率29.2%の目標を達成する計画です。
5-3 試算の根拠はどう書くか?
書き方の要点: 第20回で新しく設けられた欄です。5-2の増加目標について、市場環境・顧客ニーズ・営業方針等の客観的事実を書きます。
【売上高・売上総利益の増加の根拠】
売上高と売上総利益の増加は、以下の客観的な事実に基づいて見込んでいます。
| 根拠 | 内容 |
|---|---|
| 顧客の声 | 直売のお客様から冷凍うどん・贈答用箱の要望が月5〜6件(年約60〜70件) |
| 取引の打診 | 2025年秋に町からふるさと納税の返礼品の打診(冷凍品が条件) |
| 市場のデータ | 総務省統計局「家計調査」で冷凍調理食品の支出が2019年から2024年に約29%増加 |
| 商圏のデータ | 「jSTAT MAP」で自動車15分圏内に約9,200世帯、町の資料で転入者が年約400人(うち約半数が子育て世帯) |
| 営業方針 | 転入者向け窓口と保育園へのチラシの設置は内諾済み。通販ページは見積取得済み |
なお、卸部門の売上は、値上げの交渉が難しいため横ばいとして計画しております。
【無理のない伸びであること】
売上高は3年で約11.5%、直売部門の売上高は約38%の増加であり、無理のない伸びと考えています。
※ この事例の統計の数値は、説明用の架空の値です。実際の統計とは異なるため、引用しないでください。
経費明細と資金調達はどう埋めるか?
経費は「内訳金額追加」から1件ずつ入れ、金額は画面が自動で計算します。この事例は、補助対象経費75万円の2/3がちょうど補助上限の50万円になる金額で組んでいます。
| 経費区分 | 内容 | 経費内訳 | 補助対象経費(税抜) |
|---|---|---|---|
| ①機械装置等費 | 小型の急速冷凍庫(業務用ショックフリーザー) | 450,000円×1台 | 450,000円 |
| ③ウェブサイト関連費 | 通販ページ(予約・決済)の新設 | 210,000円×1式 | 210,000円 |
| ②広報費 | 子育て世帯向けチラシの作成 | 90,000円×1式 | 90,000円 |
| 計算の欄 | 記号 | 金額 |
|---|---|---|
| 補助対象経費小計(広報費・ウェブサイト関連費を除く) | (a) | 450,000円 |
| 補助金交付申請額(広報費・ウェブサイト関連費を除く) | (b) | 300,000円 |
| ウェブサイト関連費の補助対象経費小計 | (c1) | 210,000円 |
| 広報費の補助対象経費小計 | (c2) | 90,000円 |
| ウェブサイト関連費の交付申請額 | (d1) | 140,000円 |
| 広報費の交付申請額 | (d2) | 60,000円 |
| 補助対象経費合計 | (e) | 750,000円 |
| 補助金交付申請額合計 | (f) | 500,000円 |
(d1)と(d2)は、それぞれ補助率2/3以内かつ上限30万円の範囲に収めます。第19回の「申請額の1/4以内」の判定欄は無くなりました。
| 資金調達の区分 | 金額 |
|---|---|
| 1.持続化補助金(手当方法:1-1.自己資金) | 500,000円 |
| 2.自己資金 | 250,000円 |
| 合計額 | 750,000円 |
補助金は事業が終わった後の精算です。資金調達の金額が(e)(f)と一致しないと、次の画面へ進めません。
よくある質問
Q. この記入例をそのまま申請に使えますか?
使えません。事業者も数字もすべて架空で、統計の数値も説明用の値です。文章の流用は審査で不利になるおそれがあるため、型だけを参考に、自社の数字と言葉で書くことをお勧めします。
Q. 補助対象経費が75万円を超えると、申請額はどうなりますか?
通常枠の補助上限は50万円です。補助率は2/3のため、補助対象経費75万円でちょうど上限に達し、75万円を超える部分は全額が自己負担になります。
Q. ウェブサイト関連費と広報費はいくらまで申請できますか?
第20回は、それぞれ補助金交付申請額の上限が30万円です。申請システムの注意事項では、広報費のみ、ウェブサイト関連費のみの申請はできないとされています。
Q. 賃金引上げ特例を選ぶと、他の政策加点も選べますか?
申請システムで確認したところ、賃金引上げ特例を選ぶと、政策加点は賃金引上げ加点か令和6年能登半島地震等に伴う加点のどちらかしか選べません。他を選ぶと次の画面へ進めませんでした。
まとめ
第20回は、効果の試算の根拠を書く欄が増え、ウェブサイト関連費と広報費の上限も変わりました。記入例で全体の流れをつかんだうえで、自社の数字と言葉で書くことが大切と考えています。
欄ごとの詳しい考え方は経営計画書の書き方と補助事業計画書の書き方にまとめています。
参考(一次情報):公募要領(第9版・2026年11月5日)と申請システムの操作手引き。商工会地区の事務局・商工会議所地区の事務局